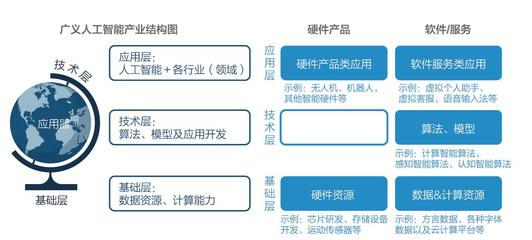
大模型与智能体时代 金融人工智能关键技术及应用场景全景图
引言
金融行业正经历一场由大模型与智能体(Agent)驱动的深刻变革。从智能投顾到自动化风控,从实时反欺诈到个性化金融服务,人工智能不再仅是辅助工具,而是逐步成为金融业务的核心引擎。本文将系统梳理大模型与智能体时代金融人工智能的关键技术,描绘典型应用场景的全景图,并思考人工智能应用软件开发在其中的角色与趋势。
一、关键技术基座
1.1 大语言模型与金融领域适配
大语言模型(LLM)通过海量金融语料(财报、研报、新闻、监管文件、交易记录)的预训练与指令微调,具备理解金融术语、生成分析报告、回答合规问题等能力。关键技术包括:
- 领域持续预训练:在通用LLM基础上注入金融知识,提升专业术语与数值推理的准确性。
- 参数高效微调:利用LoRA、Adapter等技术,以较低成本适配特定金融机构的私有数据与业务规则。
- 检索增强生成:结合向量数据库与实时数据源,降低幻觉,确保输出可溯源、符合监管要求。
1.2 智能体架构与多智能体协同
智能体(Agent)将LLM作为推理核心,赋予其规划、记忆、工具调用与环境交互能力,实现从“对话”到“执行”的跃迁。金融场景中的关键组件包括:
- 规划模块:将复杂任务(如“评估某企业信贷风险”)拆解为数据获取、指标计算、报告生成等子步骤。
- 记忆与上下文管理:维护客户历史交互、投资偏好、合规约束等长短期记忆。
- 工具调用:连接市场数据API、风险引擎、业务流程系统、数据库等,完成实际交易或审批。
- 多智能体协作:不同角色的Agent(分析师、风控官、合规检查员)通过协商与辩论提升决策质量。
1.3 金融数值计算与知识图谱
纯文本LLM在精确计算与逻辑推理上存在短板,需与符号系统结合:
- 数值推理增强:通过工具调用实现金融公式计算、蒙特卡洛模拟、期权定价等。
- 金融知识图谱:构建企业股权关系、供应链、担保链、资金流向等图谱,为智能体提供结构化推理基础。
1.4 可信AI与安全技术
金融行业对安全性、公平性、可解释性要求极高:
- 隐私计算:联邦学习、同态加密、安全多方计算,在数据不出域的前提下联合建模。
- 可解释性:注意力可视化、推理链输出、反事实解释,满足监管审计需求。
- 对齐与合规:基于人类反馈的强化学习(RLHF)与规则约束,防止误导性建议或市场操纵。
二、应用场景全景图
按金融业务链条,可将大模型与智能体的应用划分为六大领域:
2.1 智能投研与资产配置
- 自动化研报生成:智能体读取财报、公告、行业数据,几分钟内输出结构化研报。
- 宏观与市场分析:实时解析新闻、政策、社交媒体情绪,生成交易信号或配置建议。
- 智能投顾:结合客户风险画像与市场预测,通过多轮对话动态调整投资组合,并自动执行再平衡。
2.2 信贷与风险管理
- 智能信贷审批:Agent自动调取征信、流水、税务、供应链数据,生成授信建议与额度。
- 贷后监控与预警:持续分析企业舆情、关联交易、行业景气度,提前识别违约风险。
- 压力测试与情景分析:利用LLM生成极端情景描述,驱动数值模型进行组合风险测算。
2.3 反欺诈与合规科技
- 实时反欺诈:智能体融合规则引擎与图神经网络,识别团伙欺诈、洗钱、异常交易。
- 智能合规审查:自动扫描合同、营销材料、跨境交易,对照监管条文给出合规意见。
- KYC与AML:通过多轮对话完成客户身份核实、受益所有人穿透、可疑活动报告生成。
2.4 客户服务与营销
- 超级客服:大模型驱动的虚拟助手可处理账户查询、挂失、理财咨询等,并调用后台系统完成操作。
- 个性化推荐:基于客户生命周期与实时行为,生成产品推荐话术与专属优惠。
- 智能外呼与催收:合规的话术生成与情绪识别,提升回款率并降低投诉。
2.5 运营与中后台自动化
- 文档处理与数据提取:从票据、合同、报表中抽取关键字段,自动录入核心系统。
- 流程自动化:多智能体协同完成对账、清算、报税、监管报送等繁琐任务。
- 代码生成与测试:LLM辅助金融软件开发,生成数据管道、风险模型代码,并自动编写单元测试。
2.6 量化交易与市场微观结构
- 因子挖掘:利用LLM从海量文本中提取新因子,或生成因子表达式。
- 策略生成与回测:智能体根据自然语言描述的策略逻辑,自动编写回测代码并优化参数。
- 执行算法:强化学习智能体优化下单路径,降低冲击成本。
三、人工智能应用软件开发的新范式
在金融AI落地过程中,软件开发模式正在被重塑:
- 从“写代码”到“编排智能体”:开发者更多定义Agent的角色、工具、记忆与协作流程,而非逐行实现算法。
- 低代码/无代码AI平台:业务人员可通过拖拽配置金融智能体,加速场景创新。
- MLOps与LLMOps融合:模型版本管理、提示词工程、评估基准、安全护栏成为标准开发环节。
- 仿真环境与数字孪生:在真实交易前,智能体在仿真市场中训练与验证,降低试错成本。
- 人机协同界面:开发面向金融从业者的Copilot工具,增强而非替代人类决策。
四、挑战与展望
尽管前景广阔,金融AI仍面临数据隐私、模型幻觉、监管不确定性、算力成本等挑战。未来趋势包括:
- 合规先行:可解释、可审计的智能体将成为监管刚需。
- 边缘智能:部分推理下沉至终端,满足低延迟与隐私要求。
- 多模态融合:融合文本、语音、图像、时间序列,构建全息金融认知。
- 自主经济主体:智能体间可进行微支付、资源交换,形成去中心化金融网络。
##
大模型与智能体正在重构金融人工智能的技术栈与应用边界。对于人工智能应用软件开发而言,这既是挑战——需要掌握跨学科知识与工程能力,也是巨大机遇——谁能率先构建安全、可信、高效的金融智能体系统,谁就能在下一代金融科技竞争中占据先机。全景图已经展开,关键在于持续创新与稳健落地。
如若转载,请注明出处:http://www.shikangle.com/product/24.html
更新时间:2026-10-24 11:13:50